Sparen versus beleggen: wat kies je in tijden van inflatie?
Met de inflatie die onze koopkracht aantast en het ECB-beleid dat constant evolueert, vragen we ons allemaal af: wat doen we nu best met ons geld? Die vraag is in Vlaanderen vandaag relevanter dan ooit. Terwijl de Europese Centrale Bank (ECB) de rente blijft aanpassen om de prijsstabiliteit te bewaken, staan wij, als spaarders en beleggers, voor een cruciale financiële keuze. In deze analyse duiken we in de mechanismen achter inflatie en monetair beleid, en wegen we de opties voor uw vermogen in de Belgische context concreet tegen elkaar af.
Inflatie en de ECB: waarom uw geld minder waard wordt
Inflatie is de gestage stijging van het algemene prijspeil. Simpel gezegd: met hetzelfde geld kunt u na verloop van tijd minder goederen en diensten kopen. Voor de eurozone, en dus ook voor België, is de ECB de hoeder van prijsstabiliteit. Zij streeft naar een inflatie van 2% op middellange termijn. Om dit doel te bereiken, heeft zij een krachtig instrument: het monetair beleid, waaronder het aanpassen van de rente.
Hoe meet de ECB inflatie in de eurozone?
De ECB baseert zich op het harmoniseerde indexcijfer van de consumptieprijzen (HICP). Deze gestandaardiseerde methode maakt een vergelijking tussen alle landen in de eurozone mogelijk. De Nationale Bank van België, als onderdeel van het Eurosysteem, speelt een cruciale rol in het verzamelen en analyseren van deze Belgische data. Wanneer de HICP te ver boven de 2% uitstijgt, zoals recentelijk het geval was, voelt de ECB zich genoodzaakt in te grijpen, meestal door het verhogen van de beleidsrente.
De impact van de beleidsrente op de spaarrente
Wanneer de ECB de beleidsrente verhoogt, wordt lenen voor banken duurder. In theorie leidt dit tot hogere spaarrentes, omdat banken meer bereid zijn spaargeld aan te trekken om te kunnen voldoen aan hun financieringsbehoefte. In de praktijk volgen de spaarrentes bij Belgische banken deze stijgingen vaak met vertraging en beperkter. Hoewel een hogere spaarrente mooi klinkt, moet deze nog steeds opwegen tegen de inflatie om een reëel rendement te bieden.
Sparen in tijden van hoge inflatie: voor- en nadelen
Sparen staat gelijk aan veiligheid en directe beschikbaarheid. Maar in een periode van aanhoudende inflatie, kan deze veiligheid een duur prijskaartje hebben. Als de inflatie hoger is dan de rente op uw spaarrekening, verliest uw geld stilletjes aan koopkracht. Dit ‘stille vermogensverlies’ is het grootste nadeel van sparen tijdens hoge inflatie.
Spaarrekeningen en termijnrekeningen: het rendement bekeken
Ook na verschillende ECB-renteverhogingen blijven de rentes op klassieke zicht- en spaarrekeningen bij grote Belgische banken zoals KBC of Belfius historisch laag. Termijnrekeningen bieden soms een iets hoger rendement, maar binden uw geld voor een vaste periode. Het is essentieel om het aangeboden percentage te vergelijken met de actuele inflatiecijfers. Vaak blijft het een negatief reëel rendement. Een belangrijk pluspunt blijft wel de bescherming door het Depositogarantiestelsel, dat tot €100.000 per persoon per bank garandeert.
De psychologische veiligheid van spaargeld
De waarde van zekerheid mag niet worden onderschat. Voor veel Vlamingen weegt de gemoedsrust dat hun spaargeld beschikbaar en gegarandeerd is, zwaarder dan het potentiële rendement van risicovollere opties. Dit is een volledig legitieme financiële keuze, vooral voor geld dat bedoeld is voor kortetermijndoelen of als noodfonds.
Beleggen als mogelijk antwoord op inflatie
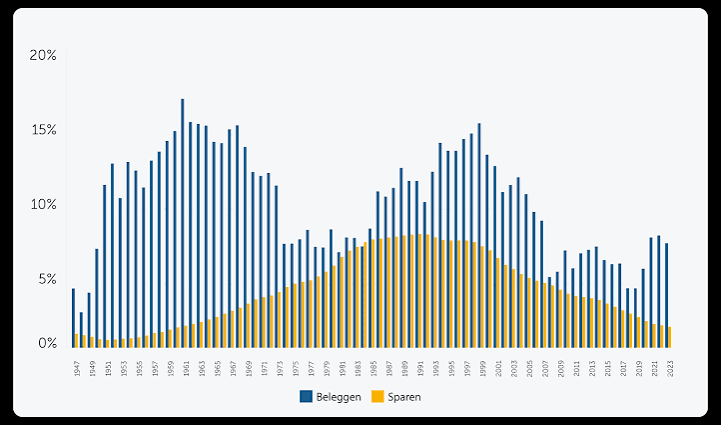
Beleggen brengt risico’s met zich mee, maar historisch gezien bieden bepaalde beleggingscategorieën wel een bescherming tegen inflatie. Het idee is dat beleggingen in reële activa, zoals aandelen of vastgoed, mee kunnen stijgen in waarde wanneer de prijzen in de economie toenemen. Dit maakt ze een potentieel krachtiger instrument voor vermogensbehoud op de lange termijn.
Historisch perspectief: aandelen versus inflatie
Op lange termijn hebben aandelen het vaak beter gedaan dan inflatie. Een bedrijf kan zijn prijzen verhogen bij inflatie, wat kan leiden tot hogere winsten en een stijgende aandelenkoers. Dit is uiteraard geen garantie voor de toekomst en de korte termijn kan zeer volatiel zijn. De Belgische beursindex BEL20, die de 20 belangrijkste Belgische bedrijven volgt, biedt een blik op de lokale markt, maar spreiding over sectoren en landen is cruciaal.
Concrete beleggingsopties voor de Vlaamse belegger
Vlamingen hebben toegang tot verschillende toegankelijke beleggingskanalen. Enkele concrete opties zijn:
- ETF’s (Trackers): Dit zijn fondsen die een index (zoals de S&P 500 of MSCI World) volgen. Ze bieden directe spreiding tegen lage kosten en zijn via platformen zoals Bolero (van KBC) of Degiro eenvoudig te verhandelen.
- Individuele aandelen: Beleggen in specifieke bedrijven, Belgisch of internationaal, vereist meer onderzoek en brengt hogere risico’s door een gebrek aan spreiding.
- Vastgoed: Fysiek vastgoed is een traditionele inflatiehedge, maar vereist een grote startinvestering en onderhoud. Vastgoedbeleggingsfondsen (REITs) bieden een meer liquide alternatief.
De invloed van het ECB-rentebeleid op uw keuze
Uw keuze tussen sparen en beleggen wordt sterk beïnvloed door de verwachtingen rond het toekomstige ECB-beleid. De rentestand bepaalt immers de kosten van geld en de aantrekkelijkheid van verschillende beleggingscategorieën.
Wat gebeurt er als de ECB de rente verlaagt?
Een verlaging van de rente door de ECB, vaak ingezet bij economische vertraging, maakt sparen nog minder aantrekkelijk door nog lagere spaarrentes. Tegelijkertijd kan dit de aandelenmarkten een impuls geven, omdat goedkoop geld beleggingen aantrekkelijker maakt en bedrijven goedkoper kunnen investeren. Het kan echter ook wijzen op economische zorgen, wat de markten weer kan doen dalen.
Scenario’s voor het monetaire beleid op middellange termijn
De ECB zal haar beleid blijven afstemmen op de inflatie- en groeicijfers. Als de inflatie hardnekkig blijft, kan een periode van hogere rentes aanhouden, wat spaarders enigszins helpt maar de economie kan afremmen. Een ‘higher for longer’-scenario heeft gevolgen voor zowel de kosten van leningen (zoals hypotheken) als voor de verwachte rendementen op aandelen.
Een praktische gids voor uw persoonlijke situatie
Er is geen one-size-fits-all antwoord. De juiste strategie hangt volledig af van uw persoonlijke omstandigheden, horizon en risicobereidheid.
Uw risicobereidheid inschatten
Wees eerlijk tegen uzelf: hoe zou u reageren als uw beleggingsportefeuille 20% in waarde daalt? Als dat slapeloze nachten zou veroorzaken, is een voorzichtige aanpak met meer focus op sparen wellicht geschikter. Een jongere persoon met een lange horizon kan doorgaans meer risico aan dan iemand die bijna met pensioen gaat.
Een gebalanceerde portefeuille samenstellen
De sleutel ligt vaak in balans. Een goed plan omvat verschillende lagen:
- Noodfonds: Houd 3 tot 6 maanden aan vaste kosten aan op een gemakkelijk toegankelijke spaarrekening.
- Spaardoelen op korte termijn: Geld dat u binnen de 5 jaar nodig heeft (voor een auto, verbouwing), staat best veilig op een spaar- of termijnrekening.
- Beleggingen voor de lange termijn: Geld dat u pas over 10 jaar of later nodig heeft, kunt u overwegen te beleggen in een gespreide portefeuille van ETF’s en aandelen, rekening houdend met de Belgische fiscaliteit op roerende voorheffing.
FAQ
Is mijn spaargeld helemaal veilig bij een Belgische bank?
Ja, tot een bedrag van €100.000 per persoon per bank is uw spaargeld beschermd door het Belgische Depositogarantiestelsel. Dit is een wettelijke garantie, ook als de bank failliet gaat.
Kan ik beginnen beleggen met een klein bedrag?
Absoluut. Via online brokers zoals Bolero of Degiro kunt u vaak al met een paar honderd euro beginnen, bijvoorbeeld door maandelijks een klein bedrag in een brede ETF te investeren. Dit heet ‘dollar-cost averaging’ en vermindert het risico van timing de markt.
Hoe beïnvloedt de ECB-rente mijn hypotheek?
De ECB-rente is een belangrijke benchmark voor alle rentes in de economie. Stijgende ECB-rentes leiden meestal tot duurdere nieuwe hypothecaire leningen en hogere maandlasten voor wie een variabele rente heeft. Bij een dalende rente is het omgekeerde effect mogelijk.
Wat is het belangrijkste verschil tussen sparen en beleggen?
Het kernverschil zit in risico en verwacht rendement. Sparen biedt kapitaalgarantie en een laag, voorspelbaar rendement. Beleggen biedt geen garantie, uw inleg kan dalen, maar biedt historisch gezien een hoger potentieel rendement op de lange termijn.
Moet ik nu overstappen van sparen naar beleggen vanwege de inflatie?
Niet noodzakelijk. Het is geen alles-of-niets keuze. Een verstandige aanpak is om eerst een degelijk noodfonds op te bouwen en dan, afhankelijk van uw horizon en risicoprofiel, geleidelijk te overwegen een deel van uw langetermijnvermogen te beleggen voor meer groeipotentieel.
De keuze tussen sparen en beleggen in tijden van inflatie en onzeker ECB-beleid is complex, maar niet onoverkomelijk. Een bewuste, persoonlijke keuze, gebaseerd op kennis van de mechanismen en een realistisch zelfinzicht, is cruciaal om uw vermogen in België te beschermen en te laten groeien op de lange termijn. Het gaat niet om het kiezen van de ‘winnende’ optie, maar om het vinden van de juiste balans voor uw unieke financiële route.